2026年8月28日房地产信贷政策
8月28日晚间,人民银行、住建部、金融监管总局等多部门密集出台了一系列房地产政策文件,除信托管理办法外,全部立即生效执行,主要文件包括:
| 文号 | 文件名称 | 发文单位 | 核心内容 | 新老划断节点 |
|---|---|---|---|---|
| 银发〔2026〕171号 | 《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》 | 人民银行、金融监管总局 | 明确房地产信贷的基本原则、贷款品种及基本要求、房地产金融宏观审慎管理等。 | 是否签订借款合同 |
| 金规〔2026〕4号 | 《商品住房开发贷款管理办法(试行)》 | 金融监管总局 | 明确贷款品种(及信托)的监管要求。 | 是否签订借款合同 |
| 金规〔2026〕5号 | 《个人住房贷款管理办法(试行)》 | 金融监管总局、人民银行 | 是否已取得预售许可证 | |
| 金规〔2026〕6号 | 《商业地产贷款管理办法(试行)》 | 金融监管总局 | *未注明* | |
| 金规〔2026〕7号 | 《城市更新项目贷款管理办法(试行)》 | 金融监管总局、住建部 | 是否签订借款合同 | |
| 金规〔2026〕8号 | 《信托公司开展房地产领域信托业务管理办法(试行)》 | 金融监管总局 | 自2027年3月1日起施行 | |
| 建房规〔2026〕3号 | 《关于完善商品住房销售制度的通知》 | 住建部、自然资源部、金融监管总局 | 强化预售资金管理要求、明确预售资金监管主体为市县住房城乡建设部门、推动现房销售。 | 是否取得建设工程规划许可证 |
| / | 《关于资本市场支持构建房地产发展新模式的意见》 | 证监会 | 在资本市场支持房地产开发企业合理融资、优化房地产证券发行人的监管工作、着力防范化解房地产领域涉资本市场风险。 | / |
8.28信贷管理领域的主要变化
全面明确了房地产贷款的定义和授信品种
房地产贷款定义:银行业金融机构发放的用于商品住房、保障性住房、租赁住房、商业地产等房地产领域开发、建设、销售、运营的各类贷款。其中商业地产的定义为:商业地产包括土地性质为商业服务业设施用地的商业综合体、购物中心、商务中心、写字楼、酒店、文旅地产项目等。
不同授信品种的核心授信要素如下:
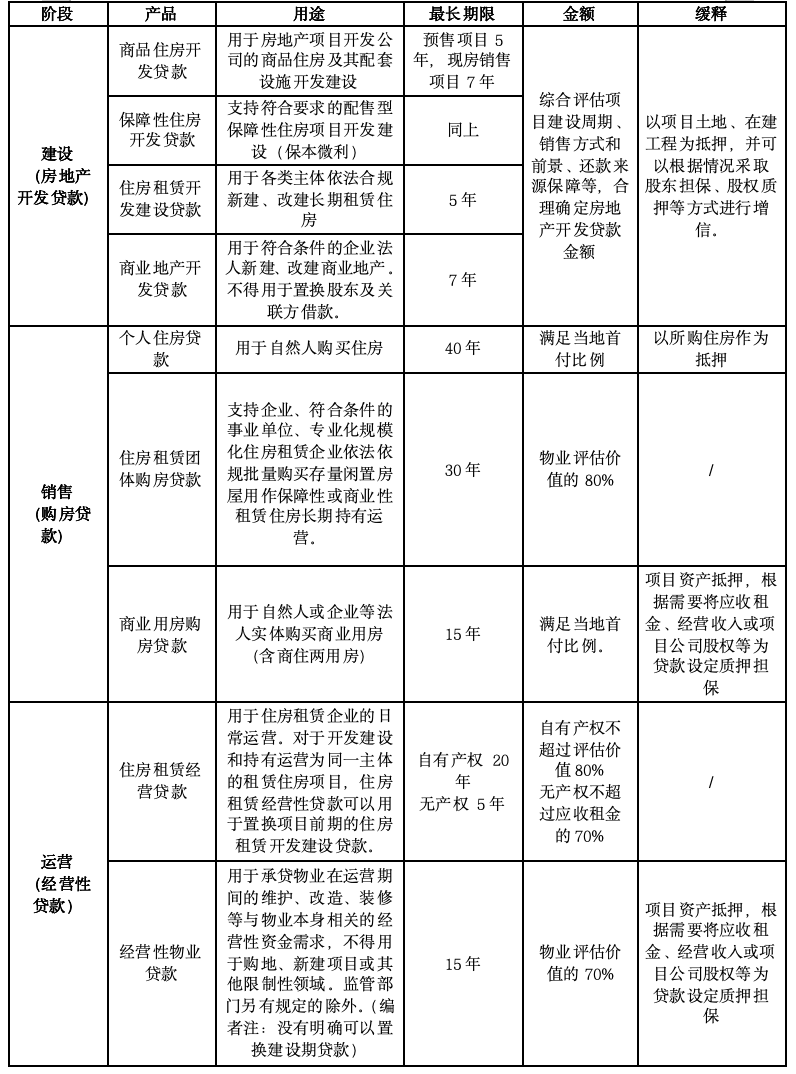
其中,商品住房、商业地产相关的授信产品变化较大,需要重点关注。
房地产开发贷款主要变化(含住房、租赁住房、商业等所有业态)
(1)房地产开发贷款实行主办银行制,单个房地产项目对应一家银行作为主办银行(单家贷款行或银团贷款牵头行),对项目资金进行封闭管理。项目公司应在主办银行开立资金账户,项目存续期间,除按规定要求监管的预售资金、定金等外,房地产开发贷款、项目自有资金、现房销售资金等与项目相关的全部资金均应纳入在主办银行开立的资金账户管理。主办银行和资金账户在房地产开发贷款结清前原则上不得变更。项目预售资金监管账户和定金账户应按规定在主办银行开立。
(2)房地产开发贷款项目资本金应先于房地产开发贷款全额到位,并与房地产开发贷款配套投入项目建设。
(3)落实以项目土地、在建工程为抵押。并结合实际情况要求股东增信。其中商品住房开发贷款明确要求能提供与贷款额度匹配的抵押物。
(4)商品住房开发贷款额外规定:首次还本日期原则上应在商品住房项目竣工备案后,经协商一致的可以提前归还贷款本金。
商业地产主要变化(含开发、销售、运营所有环节)
(1)实行主办银行制。每个项目应当确定一家主办银行,单独或与其他贷款人以银团贷款模式发放贷款。对商业地产贷款项目实施资金封闭管理。在主办银行开立专门的资金账户,并对账户实施监控,核实资金用途,严禁项目资金挪用。承贷物业运营或销售收入应当全部进入该资金账户,*优先*用于偿还项目贷款本息。
(2)贷款人应当严格落实商业地产贷款的抵押担保措施,将全部商业地产项目资产为贷款设定抵押担保,根据需要将应收租金、经营收入或项目公司股权等为贷款设定质押担保,项目抵质押物不足值或阶段性无法办理抵质押的,应当要求借款人为贷款补充提供其他担保。
商品住房销售制度主要变化及对银行的影响(仅限商品住房)
(1)规范预售条件。商品住房项目实行预售的,单体建筑应完成主体结构封顶,具体条件由各地根据实际情况确定。
(2)加强预售资金监管。市县住房城乡建设部门履行预售资金监管职责,由住房资金监管机构承担具体监管工作。住房资金监管机构应与房地产开发企业签订资金监管协议,并在项目的主办银行开立资金监管账户。购房人支付的首付款、个人住房贷款等购房资金应全部存入资金监管账户。商品住房项目竣工验收、水电气热等配套设施具备交付条件后,解除资金监管。
(3)鼓励现房销售,推行现房销售备案制和定金制。房地产开发企业应按现房销售方案进行销售,所销售房屋及建设用地使用权应无抵押、查封等限制交易的情形,确保土地房屋权属清晰。
(4)房地产开发企业须用自有资金购地,可按国家规定分期缴纳土地出让价款,具体缴纳比例和时限由市县人民政府确定。
(5)房地产项目开发公司以土地使用权抵押申请开发贷款的,应以分户土地使用权集合设定抵押,相关办法另行制定。
单设城市更新授信品种
监管要求:城市更新项目贷款,是指贷款人发放的,用于支持符合《中共中央办公厅 国务院办公厅关于持续推进城市更新行动的意见》要求的城市更新项目开发、建设、改造等用途的贷款。贷款人应设立“城市更新项目贷款”品种 ,用于支持符合本办法要求的项目。
除了固贷基本要求外,城市更新核心要求:纳入城市更新规划,纳入城市更新项目库,具备实施方案及可行性研究报告。满足项目整体性特征。具备充足的经营性收入,能够覆盖贷款本息。
授信用途:不得用于缴纳土地出让金及相关税款,不得用于净地供应前土地征收、拆迁安置补偿等前期环节,不得用于按照规定应由财政资金支出保障的事项。授信金额:综合考虑项目实际融资需求及可用于还本付息的现金流等因素,合理确定贷款额度。对于贷款金额较大的项目,原则上应通过银团贷款方式提供融资支持。授信期限:根据项目建设运营周期、还款来源、资金成本等实际情况,在遵守国家有关规定和行业自律管理要求的前提下,合理确定贷款期限和利率。
城市更新项目涉及的具体内容有专门政策法规规定的,还应符合相关规定。
四轮房地产周期
中国房地产市场大致经历了四轮较为典型的周期波动
第一轮房地产周期(1998—2007年)以制度红利驱动为主,地产股与大盘呈现高度同步的Beta行情。1998年城镇住房制度改革正式启动,住房分配货币化标志着房地产市场化进程的开始,房地产开发迅速成为推动中国经济增长的重要引擎。随着城镇化进程加速以及居民住房需求集中释放,房地产投资持续扩张,上游钢铁、水泥、建材以及工程机械等行业景气同步提升。在2006至2007年的A股大牛市中,各主要指数均出现大幅上涨,房地产指数同步上涨。这一阶段地产行业的景气度与宏观经济周期高度绑定,地产投资的扩张不仅推动房地产板块上涨,也带动相关行业整体走强。
第二轮房地产周期(2008—2011年)在全球金融危机与政策刺激之间展开,地产板块与大盘依然保持较高相关性,但受政策调控影响明显增强。2008年全球金融危机爆发后,A股市场整体大幅下跌。随后刺激政策出台,信贷扩张与基建投资同步发力,房地产销售与投资迅速回升,地产股与宽基指数同步反弹。2010年以后,随着“新国十条”等调控政策出台,房地产市场逐步降温,地产板块与大盘指数均出现阶段性回落。总体而言,这一阶段地产对股市的影响仍然以宏观政策周期为主导。
第三轮房地产周期(2012—2018年)则逐渐转向“房住不炒”的政策转向,地产对股市的驱动力开始由增量扩张逐渐转向存量调整。2014至2016年间,在棚改货币化和去库存政策推动下,房地产销售和价格出现明显回升,地产指数涨幅显著超过宽基指数,上游建筑材料与机械设备板块亦表现突出。2016年底中央经济工作会议首次明确提出“房住不炒”,与此同时,地产产业链内部开始出现结构性分化:下游家用电器板块在2015年前后逐渐走出相对独立行情,消费升级成为其主要定价逻辑,而建筑装饰等与房地产施工高度相关的行业仍与地产周期保持较强联动。
第四轮房地产周期(2019年至今),在地产周期调整影响下,A股走势有所承压,但A股总体行情对地产周期的敏感性正在趋于弱化。2020年“三道红线”与房地产贷款集中度管理政策出台后,房地产调控重心由价格管理转向债务约束,行业融资环境明显收紧。2021年至2022年间,多家房企出险,房地产行业进入集中出清阶段。2024年9月政治局会议提出推动房地产市场“止跌回稳”,政策目标逐步转向稳定市场预期与防范系统性风险。在这一阶段,地产指数自2021年起持续下行,而部分上游行业走势则与地产明显分化。例如建筑材料与机械设备指数在2021年之后保持相对强势,其需求来源逐渐由房地产施工转向制造业投资与基础设施建设。下游行业中,建筑装饰板块仍与地产景气度保持较高同步,而家用电器板块则延续此前的独立走势,与地产周期的相关性进一步减弱。
整体来看,房地产周期在过去二十余年间曾是影响A股市场定价的重要宏观变量,但随着房地产行业在经济结构中的权重下降,以及制造业投资、科技产业与消费升级逐渐成为新的增长动能,房地产对股票市场的系统性影响正逐步弱化,其对市场的作用也由过去的“总量驱动”转向更加局部和结构性的影响。
个人住房贷款的周期
2025年,六大国有银行的个人住房贷款余额合计达25.07万亿元,较2024年减少了6931亿元,同比下降2.69%。从同比降幅来看,2025年较2024年的下降2.52%略有扩大。
2020年以来,六大行个人房贷规模经历了“高速增长-增速放缓-连续负增长”的变动周期。2020年至2021年,六大行房贷规模依旧保持双位数增长,这也是房地产单边上涨时代的尾声。
2022年是一个重要转折点,当年,房地产增长动力明显减弱,六大行的房贷余额增速急速下滑至1.78%,并达到近27万亿元的历史高点。
2023年至2025年,随着房地产行业进入深度调整阶段,六大行房贷规模连续3年负增长,且降速处于逐年扩大趋势,分别为下降1.92%、下降2.52%和下降2.69%。去年,六大行的房贷余额已较2022年的高点少了1.88万亿元。
房地产观点搜集
没有一个经济体是靠炒房炒出来的强大经济体,因为房地产泡沫把居民财富掠夺之后崩盘的一大堆,前面说的话都没有问题,外部环境恶化,产能过剩靠的就是内需,才能稳住就业,不至于陷入收缩循环,但结论是有问题的,我国至今的内需不足,很大原因就是过去十几年房地产的过度透支。
以土地税收为地方税收支柱,但二次分配不均导致的大量伪中产阶层的创造,真正意义上的普遍背上几十年的负债,上有老下可能还有小,真正意义上的因为最基本的住房需求,导致整个人生都在负重前行,当收入有限的时候,你怎么做到既要高价卖房征收巨大的土地增量税,又要稳住消费,还要稳住生育率,另一个有意思的研究,现代系统性金融风险之前,往往就是居民杠杆率的大幅度攀升,日本如是,美国也是如此,房地产的热度可不是收入和储蓄支撑的,而是各个环节的负债,你很难想象,除了财富过度集中以外,还有什么可以解释,居民在努力还债,企业再努力还债,政府也在努力还债。
经济高增长的时候,外需强势的时候,根本就没有改革内需的动力。 疫情至今五年时间,外部环境出奇的好,也没有实质性的扩大内需的政策。
现在都这会了,居民负债没有修复,财富分配结构没有修复,税收体系改革也没什么进展,外部环境恶化早就可以预期的,但往往还是路径依赖,只要外部环境好,就没有内部居民让利的紧迫性。
现在外部环境恶劣了,绝对有大儒来告诉你投鼠忌器,内需紧迫性有了,但不敢大刀阔斧,还是拖着,期待外需的修复,永远扩大内需都在地平线,看得见摸不着。
房地产繁荣的十年,掏空了年轻人的未来,也掏空了中国的未来。年轻人要用一辈子去供房,不但掏光了父母的积蓄,也掏光了自己未来三十年的可能和消费,掏空了中国未来的生育率,掏空了制造业。很多人对30年房贷没什么概念,以为以后也像过去一样,收入从500块涨到5000只需要几年,以为还贷压力会越来越小,结果那三年给了大家重重一击:原来35岁是会找不到工作的,原来是会降薪的,原来房贷压力会越来越重的,原来自己那么傻。